Domain kommissionierschein.de kaufen?
Wir ziehen mit dem Projekt
kommissionierschein.de um.
Sind Sie am Kauf der Domain
kommissionierschein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommissionierschein.de kaufen?
Sind Spenden Einnahmen?
Sind Spenden Einnahmen? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Für gemeinnützige Organisationen sind Spenden in der Regel Einnahmen, da sie dazu beitragen, die laufenden Kosten zu decken und die Mission der Organisation zu unterstützen. Für Spender hingegen sind Spenden Ausgaben, da sie Geld ausgeben, um anderen zu helfen oder eine bestimmte Sache zu unterstützen. In der Buchhaltung werden Spenden in der Regel als Einnahmen verbucht, da sie das Vermögen der Organisation erhöhen. Letztendlich kann man sagen, dass Spenden sowohl Einnahmen als auch Ausgaben sein können, je nachdem, aus welcher Perspektive man sie betrachtet. **
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
Ähnliche Suchbegriffe für Einnahmen
Top-Angebote
Produkte zum Begriff Einnahmen:
-
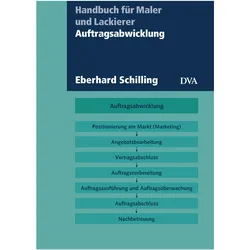
Auftragsabwicklung, Fachbücher von Eberhard SchillingDas Handbuch für professionelle Auftragsabwicklung. Kundenorientierung, verbunden mit Professionalität bei der Abwicklung von Aufträgen, ist heute entscheidend für den Erfolg von Handwerksunternehmen. Eberhard Schilling befasst sich mit dem gesamten Prozess vom Marketing über die Angebotsbearbeitung, den Vertragsabschluss, die Auftragsvorbereitung, -ausführung und -überwachung bis zum Abschluss und zur Nachbetreuung. Wichtige Formulare und Musterbriefe zu allen behandelten Aspekten der Auftragsabwicklung sind per Download abrufbar. Auch wesentliche Inhalte der Handlungsfelder "Auftragsabwicklung" sowie "Betriebsführung und Betriebsorganisation" im Rahmen der fachtheoretischen Meisterausbildung werden berücksichtigt.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommissionierung, Fachbücher von Friedrich Niemann, Christopher ReiningDas Fachbuch "Kommissionierung" von Friedrich Niemann und Christopher Reining bietet eine umfassende Analyse der innerbetrieblichen Materialflusssysteme, insbesondere der Kommissionierung. Es beleuchtet die entscheidende Rolle, die diese Prozesse in der Schnittstelle zwischen Unternehmen und Kunden spielen, sowie deren Bedeutung für die Produktionsversorgung. Das Buch behandelt verschiedene Gestaltungsmöglichkeiten von Kommissioniersystemen und hebt die Relevanz von Reaktionszeiten und Kosten hervor. Angesichts der nach wie vor hohen Anzahl manueller Vorgänge in der Kommissionierung ist der Kostenaspekt besonders wichtig. Die Autoren erweitern bestehende Theorien um neue Erkenntnisse zu Systemen, Berechnungen und Verfahren zur Ermittlung von Zeitdaten. Zahlreiche Abbildungen und strukturierte Übersichten unterstützen das Verständnis und erleichtern das Einarbeiten in die Materie. Praxisnahe Beispiele ermöglichen es den Leserinnen und Lesern, das erlernte Wissen zu reflektieren und anzuwenden.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Darlehen Einnahmen?
Sind Darlehen Einnahmen? Diese Frage hängt davon ab, aus welcher Perspektive man sie betrachtet. Wenn man Darlehen als Geld ansieht, das man erhält, könnte man argumentieren, dass es Einnahmen sind. Allerdings sind Darlehen in der Regel Schulden, die zurückgezahlt werden müssen, daher sind sie keine Einnahmen im herkömmlichen Sinne. Es ist wichtig, zwischen Einnahmen und Schulden zu unterscheiden, um eine genaue finanzielle Bilanz zu erstellen. Letztendlich hängt die Antwort auf diese Frage von der Definition von "Einnahmen" ab, die man verwendet. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Wie kann ein Lagerverwaltungssystem effizient eingesetzt werden, um den Lagerbestand zu verfolgen, die Bestandsverwaltung zu optimieren und die Lieferkette zu verbessern?
Ein Lagerverwaltungssystem kann effizient eingesetzt werden, indem es den Lagerbestand in Echtzeit verfolgt und automatisch Bestellungen auslöst, wenn ein bestimmter Schwellenwert erreicht wird. Durch die Optimierung der Bestandsverwaltung können Lagerkosten reduziert und Engpässe vermieden werden. Darüber hinaus kann das System dazu beitragen, die Lieferkette zu verbessern, indem es die Nachverfolgung von Waren ermöglicht und die Effizienz bei der Ein- und Auslagerung von Produkten steigert. Durch die Integration mit anderen Unternehmenssystemen kann ein Lagerverwaltungssystem auch dazu beitragen, die Kommunikation und Zusammenarbeit zwischen verschiedenen Abteilungen zu verbessern. **
-
Wie kann ein effizientes Lagerverwaltungssystem die Lagerlogistik eines Unternehmens optimieren?
Ein effizientes Lagerverwaltungssystem kann die Lagerlogistik eines Unternehmens optimieren, indem es den Bestand in Echtzeit überwacht und eine genaue Bestandsverwaltung ermöglicht. Zudem kann es die Lagerplatznutzung optimieren, indem es die richtige Platzierung von Waren vorschlägt und den Lagermitarbeitern bei der Kommissionierung unterstützt. Darüber hinaus kann es die Prozesse automatisieren, die Fehlerquote reduzieren und die Lieferzeiten verkürzen. **
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
Sind Einnahmen gleich Umsatz?
Einnahmen und Umsatz sind zwei Begriffe, die oft synonym verwendet werden, aber tatsächlich unterschiedliche Bedeutungen haben. Einnahmen beziehen sich auf das Geld, das ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen einnimmt, während der Umsatz den Gesamtbetrag der Einnahmen darstellt. Umsatz beinhaltet auch Einnahmen aus anderen Quellen wie Zinserträgen oder Investitionen. Daher sind Einnahmen ein Teil des Umsatzes, aber nicht der gesamte Umsatz. Es ist wichtig, den Unterschied zwischen den beiden Begriffen zu verstehen, um eine genaue finanzielle Analyse eines Unternehmens durchführen zu können. **
Top-Angebote
Produkte zum Begriff Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einnahmen-Überschussrechnung 2025/2026, Fachbücher von Iris Thomsen, Kristin MarkgrafDas Fachbuch "Einnahmen-Überschussrechnung 2025/2026" von Iris Thomsen und Kristin Markgraf bietet eine umfassende Anleitung zur Erstellung der Einnahmen-Überschussrechnung (EÜR) für freiberuflich Tätige und Gewerbetreibende. In der 18. Auflage werden alle relevanten Änderungen und Neuerungen, wie die E-Rechnungspflicht und die Homeoffice-Pauschale, detailliert erläutert. Die Autorinnen vermitteln Schritt für Schritt die Grundregeln der EÜR, die korrekte Belegerfassung sowie die optimale Zusammenarbeit mit Steuerberatern. Dieses Buch ist ein unverzichtbares Hilfsmittel, um Steuern zu sparen und die Effizienz bei der Steuererklärung zu steigern. Es richtet sich an alle, die ihre betrieblichen Einnahmen und Ausgaben rechtssicher ansetzen möchten und bietet praxisnahe Tipps zur Steueroptimierung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auftragsabwicklung, Fachbücher von Eberhard SchillingDas Handbuch für professionelle Auftragsabwicklung. Kundenorientierung, verbunden mit Professionalität bei der Abwicklung von Aufträgen, ist heute entscheidend für den Erfolg von Handwerksunternehmen. Eberhard Schilling befasst sich mit dem gesamten Prozess vom Marketing über die Angebotsbearbeitung, den Vertragsabschluss, die Auftragsvorbereitung, -ausführung und -überwachung bis zum Abschluss und zur Nachbetreuung. Wichtige Formulare und Musterbriefe zu allen behandelten Aspekten der Auftragsabwicklung sind per Download abrufbar. Auch wesentliche Inhalte der Handlungsfelder "Auftragsabwicklung" sowie "Betriebsführung und Betriebsorganisation" im Rahmen der fachtheoretischen Meisterausbildung werden berücksichtigt.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Einnahmen?
Sind Spenden Einnahmen? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Für gemeinnützige Organisationen sind Spenden in der Regel Einnahmen, da sie dazu beitragen, die laufenden Kosten zu decken und die Mission der Organisation zu unterstützen. Für Spender hingegen sind Spenden Ausgaben, da sie Geld ausgeben, um anderen zu helfen oder eine bestimmte Sache zu unterstützen. In der Buchhaltung werden Spenden in der Regel als Einnahmen verbucht, da sie das Vermögen der Organisation erhöhen. Letztendlich kann man sagen, dass Spenden sowohl Einnahmen als auch Ausgaben sein können, je nachdem, aus welcher Perspektive man sie betrachtet. **
-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Sind Darlehen Einnahmen?
Sind Darlehen Einnahmen? Diese Frage hängt davon ab, aus welcher Perspektive man sie betrachtet. Wenn man Darlehen als Geld ansieht, das man erhält, könnte man argumentieren, dass es Einnahmen sind. Allerdings sind Darlehen in der Regel Schulden, die zurückgezahlt werden müssen, daher sind sie keine Einnahmen im herkömmlichen Sinne. Es ist wichtig, zwischen Einnahmen und Schulden zu unterscheiden, um eine genaue finanzielle Bilanz zu erstellen. Letztendlich hängt die Antwort auf diese Frage von der Definition von "Einnahmen" ab, die man verwendet. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Einnahmen
-
Kommissionierung, Fachbücher von Friedrich Niemann, Christopher ReiningDas Fachbuch "Kommissionierung" von Friedrich Niemann und Christopher Reining bietet eine umfassende Analyse der innerbetrieblichen Materialflusssysteme, insbesondere der Kommissionierung. Es beleuchtet die entscheidende Rolle, die diese Prozesse in der Schnittstelle zwischen Unternehmen und Kunden spielen, sowie deren Bedeutung für die Produktionsversorgung. Das Buch behandelt verschiedene Gestaltungsmöglichkeiten von Kommissioniersystemen und hebt die Relevanz von Reaktionszeiten und Kosten hervor. Angesichts der nach wie vor hohen Anzahl manueller Vorgänge in der Kommissionierung ist der Kostenaspekt besonders wichtig. Die Autoren erweitern bestehende Theorien um neue Erkenntnisse zu Systemen, Berechnungen und Verfahren zur Ermittlung von Zeitdaten. Zahlreiche Abbildungen und strukturierte Übersichten unterstützen das Verständnis und erleichtern das Einarbeiten in die Materie. Praxisnahe Beispiele ermöglichen es den Leserinnen und Lesern, das erlernte Wissen zu reflektieren und anzuwenden.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transport- und Lagerlogistik, Fachbücher von Heinrich MartinDer Schwerpunkt dieses Fachbuchs liegt auf der planerischen Transport- und Lagertechnik mit notwendiger Vordimensionierung. Die bearbeiteten Themen der Transport- und Lagerbereiche sind nach funktionellem Aufbau, Vor- und Nachteilen, Einsatzgebieten und planerisch interessierenden Fakten dargestellt. Besondere Berücksichtigung finden flexible Transportmittel, neue Lagersysteme und Automatisierungsmöglichkeiten bei der Kommissioniertechnik. Über 200 Beispiele mit Lösungen und annähernd 250 Fragen ermöglichen eine selbstständige Lernkontrolle und vertiefen den Stoff. In der aktuellen Auflage wurden alle Kapitel auf den derzeitigen Stand der Technik gebracht. Diese Aktualisierung und Überarbeitung betreffen Abbildungen, Text sowie Normen.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmerische Sorgfaltspflicht in der Lieferkette, Fachbücher von Ulrich EllinghausDas Fachbuch "Unternehmerische Sorgfaltspflicht in der Lieferkette" von Ulrich Ellinghaus bietet eine umfassende Analyse der neuen gesetzlichen Anforderungen, die durch das Lieferkettensorgfaltspflichtengesetz (LkSG) für deutsche Unternehmen entstehen. Es beleuchtet die Verpflichtungen zur Identifizierung und Minimierung von Menschenrechtsverletzungen in globalen Lieferketten. Der Autor erläutert, welche Unternehmen von diesen Regelungen betroffen sind und welche spezifischen Anforderungen sich aus dem LkSG ergeben, einschliesslich der Notwendigkeit eines effektiven Risikomanagements und der jährlichen Berichterstattung. Zudem werden die rechtlichen Konsequenzen bei Nichteinhaltung der Vorschriften thematisiert. Das Buch enthält zahlreiche praktische Tipps, Beispiele und Muster, die Unternehmen dabei unterstützen, die neuen Anforderungen erfolgreich umzusetzen und potenzielle Fallstricke zu vermeiden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Lagerverwaltungssystem effizient eingesetzt werden, um den Lagerbestand zu verfolgen, die Bestandsverwaltung zu optimieren und die Lieferkette zu verbessern?
Ein Lagerverwaltungssystem kann effizient eingesetzt werden, indem es den Lagerbestand in Echtzeit verfolgt und automatisch Bestellungen auslöst, wenn ein bestimmter Schwellenwert erreicht wird. Durch die Optimierung der Bestandsverwaltung können Lagerkosten reduziert und Engpässe vermieden werden. Darüber hinaus kann das System dazu beitragen, die Lieferkette zu verbessern, indem es die Nachverfolgung von Waren ermöglicht und die Effizienz bei der Ein- und Auslagerung von Produkten steigert. Durch die Integration mit anderen Unternehmenssystemen kann ein Lagerverwaltungssystem auch dazu beitragen, die Kommunikation und Zusammenarbeit zwischen verschiedenen Abteilungen zu verbessern. **
-
Wie kann ein effizientes Lagerverwaltungssystem die Lagerlogistik eines Unternehmens optimieren?
Ein effizientes Lagerverwaltungssystem kann die Lagerlogistik eines Unternehmens optimieren, indem es den Bestand in Echtzeit überwacht und eine genaue Bestandsverwaltung ermöglicht. Zudem kann es die Lagerplatznutzung optimieren, indem es die richtige Platzierung von Waren vorschlägt und den Lagermitarbeitern bei der Kommissionierung unterstützt. Darüber hinaus kann es die Prozesse automatisieren, die Fehlerquote reduzieren und die Lieferzeiten verkürzen. **
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Sind Einnahmen gleich Umsatz?
Einnahmen und Umsatz sind zwei Begriffe, die oft synonym verwendet werden, aber tatsächlich unterschiedliche Bedeutungen haben. Einnahmen beziehen sich auf das Geld, das ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen einnimmt, während der Umsatz den Gesamtbetrag der Einnahmen darstellt. Umsatz beinhaltet auch Einnahmen aus anderen Quellen wie Zinserträgen oder Investitionen. Daher sind Einnahmen ein Teil des Umsatzes, aber nicht der gesamte Umsatz. Es ist wichtig, den Unterschied zwischen den beiden Begriffen zu verstehen, um eine genaue finanzielle Analyse eines Unternehmens durchführen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.